
Panduan Hukum Praktis
Debt collector boleh menagih, tetapi tidak boleh mengancam, mempermalukan, menekan pihak lain, menyebarkan tunggakan, atau mengambil barang dengan cara yang melanggar hukum. Kuncinya adalah membedakan kewajiban utang dari pelanggaran cara penagihan.
Cara melaporkan debt collector yang mengintimidasi tidak dimulai dengan mencari sebanyak mungkin pasal pidana. Langkah yang paling penting adalah memastikan keselamatan, menjaga bukti tetap utuh, mengenali pihak yang menagih, lalu memilih jalur pengaduan sesuai jenis perusahaan pemberi pinjaman.
- Utang tidak menghapus hak konsumen untuk diperlakukan secara wajar.
- Penagihan oleh PUJK tidak boleh memakai ancaman, kekerasan, tindakan mempermalukan, tekanan fisik/verbal, atau menyasar pihak selain konsumen.
- Waktu normal penagihan adalah Senin–Sabtu pukul 08.00–20.00 waktu setempat.
- Untuk LPBBTI legal, kontak darurat hanya untuk konfirmasi keberadaan, bukan untuk penagihan.
- Jika ada ancaman nyata, kekerasan, perusakan, pengambilan paksa, atau penyebaran data, simpan bukti dan pertimbangkan laporan polisi.
- Pengaduan administratif kepada perusahaan dan OJK tidak otomatis menghapus kewajiban kontraktual.
Keterlambatan membayar utang tidak menghapus hak konsumen untuk diperlakukan secara wajar. Sebaliknya, pelanggaran tata cara penagihan juga tidak otomatis menghapus kewajiban yang lahir dari perjanjian. Dua persoalan itu harus dipisahkan: kewajiban pembayaran diselesaikan melalui jalur kontraktual, sedangkan ancaman, kekerasan, penghinaan, penyebaran tunggakan, atau pengambilan barang tanpa prosedur dinilai berdasarkan perbuatan dan bukti.
Panduan ini membahas penagihan oleh bank, perusahaan pembiayaan, pergadaian, penyelenggara fintech lending yang berizin, serta penagihan yang mengatasnamakan pinjaman ilegal. Karena jalur hukumnya tidak selalu sama, identitas pemberi pinjaman harus dipastikan sebelum membuat laporan.
Jika terdapat ancaman langsung, kekerasan, upaya masuk paksa, atau keadaan yang membahayakan keselamatan, menjauhlah dari lokasi dan hubungi Call Center Polri 110. Jangan berdebat atau melakukan perlawanan fisik yang dapat memperbesar risiko.
Kapan Penagihan Debt Collector Melanggar Aturan?
Batas utama penagihan oleh pelaku usaha jasa keuangan atau PUJK terdapat dalam POJK Nomor 22 Tahun 2023. Pasal 62 melarang penagihan dengan ancaman, kekerasan, tindakan mempermalukan, serta tekanan fisik maupun verbal. Penagihan juga tidak boleh dilakukan kepada pihak selain konsumen dan tidak boleh dilakukan secara terus-menerus dengan cara yang mengganggu.
Penjelasan POJK tersebut memberi ukuran yang lebih konkret. Penagihan lebih dari tiga kali dalam satu hari termasuk dilakukan secara terus-menerus. Artinya, empat kali atau lebih dalam sehari dapat masuk ukuran tersebut. Tindakan mempermalukan antara lain dapat berupa mengambil jaminan di tempat umum atau menyebarkan informasi kewajiban yang menunggak kepada kontak konsumen.
- Penagihan normal dilakukan di alamat penagihan atau domisili konsumen.
- Waktu penagihan adalah Senin sampai Sabtu, selain hari libur nasional, pukul 08.00–20.00 waktu setempat.
- Penagihan di tempat atau waktu lain hanya dapat dilakukan berdasarkan persetujuan atau perjanjian lebih dahulu dengan konsumen.
- Penagih tidak boleh mengancam, menggunakan kekerasan, menghina, atau menekan secara fisik maupun verbal.
- Penagih tidak boleh menagih kepada keluarga, rekan kerja, tetangga, kontak darurat, atau pihak lain seolah-olah mereka adalah debitur.
Pelanggaran atas ketentuan tersebut dapat menjadi bahan pengaduan kepada perusahaan dan OJK. Namun, sanksi administratif tidak dijatuhkan otomatis hanya berdasarkan satu laporan. OJK akan menilai fakta, bukti, pihak yang bertanggung jawab, serta ketentuan yang dilanggar.
Langkah Pertama Saat Intimidasi Sedang Terjadi
Tujuan pertama bukan memenangkan perdebatan, melainkan mencegah keadaan memburuk dan memastikan peristiwa dapat dibuktikan. Lakukan langkah berikut sesuai kondisi di lapangan.
- Utamakan keselamatan. Tetap berada di tempat yang mudah dilihat orang lain. Jika penagih datang berkelompok atau menunjukkan perilaku agresif, minta bantuan petugas keamanan, pengurus lingkungan, atau orang yang dapat menjadi saksi.
- Jangan melakukan perlawanan fisik. Tolak ancaman atau pengambilan barang dengan ucapan yang tenang. Hindari merebut benda, mendorong, memukul, atau mengejar penagih karena tindakan itu dapat menimbulkan perkara baru.
- Jangan menandatangani dokumen dalam tekanan. Baca dokumen dengan teliti. Jika isinya berupa penyerahan sukarela, pengakuan wanprestasi, perubahan kewajiban, atau janji pembayaran baru, mintalah waktu untuk memeriksa dan berkonsultasi.
- Minta identitas dan dasar penugasan. Catat nama, perusahaan, nomor kontak, kendaraan, surat tugas, serta pihak pemberi pinjaman yang disebutkan.
- Amankan bukti. Simpan pesan, log panggilan, surat, foto, video, rekaman yang Anda miliki, dan nama saksi. Jangan mengedit file asli.
- Hubungi polisi jika ada bahaya langsung. Ancaman keselamatan, kekerasan, perusakan, atau upaya masuk paksa tidak perlu menunggu proses pengaduan perusahaan selesai.
Kalimat yang dapat digunakan adalah: “Saya tidak menolak komunikasi, tetapi saya meminta penagihan dilakukan sesuai prosedur. Mohon tunjukkan identitas dan surat tugas. Saya akan menyampaikan pengaduan secara tertulis kepada perusahaan.”
Periksa Identitas dan Wewenang Penagih
Tidak semua orang yang mengaku sebagai debt collector mempunyai hubungan yang dapat diverifikasi dengan kreditur. Sebelum membicarakan pembayaran atau penyerahan barang, minta informasi yang cukup untuk memeriksa asal penugasan.
- Kartu identitas penagih dan nama badan hukum tempat ia bekerja.
- Surat tugas yang masih berlaku dan menyebutkan pihak pemberi tugas.
- Informasi rekening atau kontrak yang ditagih tanpa meminta Anda menyerahkan data rahasia perbankan.
- Nomor pengaduan resmi perusahaan pemberi pinjaman untuk melakukan konfirmasi.
- Surat peringatan dan rincian kewajiban: tanggal jatuh tempo, jumlah hari keterlambatan, sisa pokok, manfaat ekonomi, serta denda atau ganti rugi bila ada.
- Untuk rencana eksekusi agunan, salinan atau informasi sertifikat jaminan yang relevan dan dasar penetapan wanprestasi.
Pasal 61 POJK 22/2023 memperbolehkan PUJK menggunakan pihak ketiga untuk penagihan. Pihak ketiga tersebut harus berbentuk badan hukum, memiliki izin dari instansi berwenang, dan mempunyai sumber daya manusia yang telah memperoleh sertifikasi di bidang penagihan. PUJK tetap bertanggung jawab atas dampak kerja sama tersebut.
Karena bentuk sertifikasi dapat mengikuti sektor dan lembaga sertifikasinya, konsumen sebaiknya tidak hanya terpaku pada satu nama kartu sertifikat. Ketiadaan satu dokumen juga tidak boleh langsung disimpulkan sebagai tindak pidana. Catat kekurangannya, konfirmasikan kepada PUJK, dan masukkan dalam pengaduan.
Bukti yang Perlu Disiapkan Sebelum Melapor
Laporan yang baik memisahkan fakta yang dialami sendiri, keterangan saksi, dokumen perusahaan, dan kesimpulan hukum. Susun berkas secara kronologis agar petugas pengaduan dapat melihat pola penagihan dan akibatnya.
1. Bukti komunikasi
- Tangkapan layar utuh yang memperlihatkan nomor pengirim, tanggal, waktu, dan rangkaian percakapan.
- Ekspor percakapan jika aplikasi menyediakan fitur tersebut.
- Log panggilan untuk menunjukkan tanggal, waktu, dan frekuensi kontak.
- Pesan suara, surat elektronik, atau rekaman yang Anda miliki.
- Tautan, akun, atau nomor telepon yang digunakan penagih.
Jangan hanya menyimpan tangkapan layar yang sudah dipotong. Pertahankan file asli dan buat salinan cadangan. Jika perlu mencetak bukti, file digital aslinya tetap disimpan karena metadata dan rangkaian komunikasi dapat dibutuhkan.
2. Bukti kedatangan dan tindakan di lapangan
- Foto atau video yang memperlihatkan orang, atribut, kendaraan, lokasi, dan keadaan sekitar tanpa membahayakan diri.
- Rekaman kamera pengawas dari rumah, kantor, toko, atau pengelola lingkungan.
- Nama dan nomor kontak saksi yang melihat atau mendengar kejadian.
- Bukti kerusakan, luka, biaya pengobatan, atau kerugian lain apabila ada.
3. Dokumen pinjaman dan pengaduan
- Perjanjian kredit atau pembiayaan beserta perubahannya.
- Bukti pencairan, pembayaran, restrukturisasi, dan komunikasi sebelumnya.
- Surat peringatan dan rincian tunggakan.
- Nomor registrasi pengaduan kepada PUJK dan seluruh tanggapannya.
- Dokumen jaminan apabila perkara berkaitan dengan kendaraan atau benda yang dibebani jaminan.
Buat kronologi singkat dengan format tanggal, waktu, tempat, pelaku, tindakan, saksi, bukti, serta akibat. Hindari menambahkan peristiwa yang tidak dialami atau menyebut pasal secara berlebihan. Bukti adalah bahan penilaian, bukan jaminan bahwa suatu tindak pidana otomatis terbukti.
Cara Melaporkan Debt Collector kepada Perusahaan Pemberi Pinjaman
Untuk bank, perusahaan pembiayaan, fintech lending berizin, atau PUJK lain, pengaduan tertulis kepada perusahaan merupakan jalur pertama yang penting. POJK 22/2023 mewajibkan PUJK menerima, mencatat, dan mendokumentasikan setiap pengaduan konsumen. Pengaduan tidak boleh dikenai biaya.
Sampaikan pengaduan melalui kanal resmi yang tercantum dalam perjanjian, aplikasi, situs perusahaan, kantor cabang, atau layanan konsumen. Jangan mengirimkan KTP, kode OTP, PIN, kata sandi, atau data sensitif melalui nomor pribadi penagih.
Isi minimum pengaduan:
- Identitas konsumen dan nomor kontrak atau rekening.
- Nama produk serta tanggal mulai menggunakan produk atau layanan.
- Kronologi penagihan, termasuk tanggal, waktu, tempat, dan identitas penagih jika diketahui.
- Tindakan yang dipermasalahkan dan dampaknya.
- Daftar bukti yang dilampirkan.
- Permintaan yang jelas, misalnya penghentian intimidasi, verifikasi petugas, koreksi data, penyelidikan internal, atau jawaban tertulis.
Contoh pokok pengaduan: “Pada [tanggal dan waktu], orang yang mengaku ditugaskan oleh [nama perusahaan] melakukan [uraian faktual]. Saya melampirkan [daftar bukti]. Saya meminta perusahaan memverifikasi penugasan tersebut, menghentikan cara penagihan yang melanggar ketentuan, memberikan hasil pemeriksaan tertulis, serta memastikan komunikasi berikutnya dilakukan melalui kanal resmi.”
Mintalah bukti tanda terima yang memuat nomor registrasi, tanggal penerimaan, dan kanal yang dapat dihubungi. Menurut Pasal 75 POJK 22/2023, pengaduan tertulis diselesaikan paling lama 10 hari kerja sejak dokumen diterima lengkap. Jangka waktu itu dapat diperpanjang paling lama 10 hari kerja dalam kondisi tertentu, dengan pemberitahuan tertulis sebelum jangka waktu awal berakhir.
Eskalasi Pengaduan ke OJK dan LAPS SJK
Apabila tanggapan PUJK tidak menyelesaikan masalah, konsumen dapat menyampaikan pengaduan kepada OJK sesuai kewenangannya. Kanal utama yang dapat digunakan adalah Aplikasi Portal Pelindungan Konsumen atau APPK. Siapkan nomor registrasi pengaduan internal, tanggapan PUJK, identitas, kontrak, kronologi, dan bukti pendukung.
- Telepon Kontak OJK 157.
- WhatsApp resmi 081-157-157-157.
- Email konsumen@ojk.go.id.
- Portal APPK di kontak157.ojk.go.id.
Per jadwal operasional OJK saat artikel ini diperbarui, telepon 157 melayani 24 jam setiap hari. Jadwal kanal digital dapat berbeda, sehingga pembaca sebaiknya memeriksa jadwal resmi Kontak 157 sebelum menghubungi.
Jika perselisihan perdata dengan PUJK tetap tidak selesai, konsumen dapat mempertimbangkan Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan atau LAPS SJK atau pengadilan. LAPS SJK meminta bukti bahwa upaya penyelesaian internal atau Internal Dispute Resolution sudah dilakukan. Mediasi memerlukan kesediaan para pihak dan tidak digunakan untuk menggantikan proses pidana.
Pilih Kanal Sesuai Jenis Pemberi Pinjaman
Kesalahan yang sering terjadi adalah mengirim semua laporan ke semua instansi tanpa memeriksa kewenangannya. Gunakan pemetaan berikut.
Bank, multifinance, pergadaian, dan fintech lending berizin
Mulai dari layanan pengaduan PUJK. Jika tidak selesai atau terdapat indikasi pelanggaran ketentuan sektor jasa keuangan, gunakan APPK atau Kontak OJK 157. Sengketa perdata yang telah melalui pengaduan internal dapat diperiksa untuk diajukan ke LAPS SJK.
Fintech lending anggota AFPI
Selain pengaduan kepada penyelenggara dan OJK, konsumen dapat memakai kanal pengaduan AFPI apabila penyelenggara merupakan anggota asosiasi. AFPI bukan pengawas seluruh bank, perusahaan pembiayaan, atau aplikasi ilegal. Pengaduan asosiasi juga tidak menjamin penagih langsung dijatuhi sanksi tertentu.
Pinjaman atau penawaran keuangan ilegal
Laporkan entitas ilegal melalui portal Satgas PASTI, Kontak OJK 157, atau kanal resmi OJK yang tercantum pada pengumuman Satgas PASTI. Bila sudah terjadi penipuan dan transfer dana ke rekening pelaku, korban dapat menggunakan Indonesia Anti-Scam Centre atau IASC secepatnya untuk upaya pemblokiran rekening. IASC bukan kanal umum untuk setiap sengketa penagihan.
Legalitas entitas dan keabsahan cara penagihan harus dibedakan dari penilaian atas perjanjian serta jumlah kewajiban. Jangan mengambil kesimpulan bahwa seluruh pokok utang otomatis hilang hanya karena pemberi pinjaman tidak berizin. Penilaian kontrak memerlukan dokumen dan fakta kasus.
Produk dalam kewenangan Bank Indonesia
Layanan BICARA Bank Indonesia digunakan untuk produk atau aktivitas dalam kewenangan BI, terutama sistem pembayaran, pasar uang dan valuta asing, serta pengelolaan uang rupiah. BI bukan jalur umum untuk sengketa kredit bank. Untuk penagihan kredit oleh bank, jalur utama tetap pengaduan bank dan OJK.
Kapan Perlu Melapor ke Kepolisian?
Pengaduan administratif kepada PUJK atau OJK tidak menghalangi pelaporan kepada polisi apabila peristiwa mengandung dugaan tindak pidana. Datanglah ke Sentra Pelayanan Kepolisian Terpadu atau SPKT dengan membawa identitas, kronologi, saksi, dan bukti. Untuk bahaya yang sedang berlangsung, gunakan Call Center Polri 110.
Jelaskan perbuatan secara faktual: siapa yang melakukan, apa yang diucapkan atau dilakukan, kapan dan di mana terjadi, barang atau data apa yang diambil atau disebarkan, siapa yang menyaksikan, dan kerugian apa yang timbul. Tidak perlu memaksa petugas menerima satu nama pasal tertentu. Bentuk penerimaan dan klasifikasi perkara ditentukan berdasarkan fakta, bukti awal, serta prosedur yang berlaku.
KUHP nasional berdasarkan UU Nomor 1 Tahun 2023 telah berlaku sejak 2 Januari 2026. Bergantung pada unsur perbuatannya, penyidik dapat menilai ketentuan tentang pemerasan, pencurian dengan kekerasan, pemaksaan melawan hukum, pencemaran atau fitnah, penganiayaan, perusakan, atau ketentuan lain. Pesan elektronik yang mengandung ancaman juga dapat dinilai bersama ketentuan UU ITE.
Penting untuk tidak menyebut setiap penagihan keras sebagai pemerasan atau perampokan. Pasal 482 KUHP mengenai pemerasan, misalnya, mensyaratkan maksud menguntungkan diri sendiri atau orang lain secara melawan hukum dan tindakan memaksa dengan kekerasan atau ancaman kekerasan untuk menyerahkan barang, membuat atau mengakui utang, atau menghapuskan piutang. Setiap unsur harus dibuktikan.
Rujukan lama Pasal 335 KUHP sebagai “perbuatan tidak menyenangkan” juga tidak boleh digunakan sebagai istilah serbaguna. Mahkamah Konstitusi melalui Putusan Nomor 1/PUU-XI/2013 telah membatalkan frasa yang terlalu luas tersebut. Dalam KUHP nasional, pemaksaan melawan hukum memiliki rumusan dan unsur tersendiri.
Penyebaran Tunggakan dan Data Pribadi
Menghubungi pihak lain untuk mempermalukan konsumen berbeda dari sekadar mencoba memperoleh alamat konsumen secara terbatas. POJK 22/2023 secara langsung melarang penagihan kepada pihak selain konsumen. Penjelasannya juga menempatkan penyebaran informasi kewajiban yang menunggak kepada kontak konsumen sebagai contoh tindakan mempermalukan.
UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi mewajibkan pengendali data menjaga kerahasiaan dan keamanan data pribadi. Pasal 65 melarang perolehan atau pengumpulan, pengungkapan, serta penggunaan data pribadi milik orang lain secara melawan hukum. Konsekuensi pidana tetap bergantung pada unsur perbuatan, kesengajaan, pelaku, dasar pemrosesan, dan bukti.
Jika tunggakan disebarkan kepada keluarga, kantor, atau kontak telepon, simpan tangkapan layar dari penerima, nomor pengirim, isi pesan, waktu, serta keterangan penerima. Jangan membalas dengan menyebarkan identitas pribadi penagih ke media sosial. Serahkan bahan tersebut melalui kanal pengaduan atau penegakan hukum agar tidak menimbulkan pelanggaran baru.
Aturan Penarikan Kendaraan dan Jaminan Fidusia
Penarikan kendaraan tidak dapat disamakan dengan mengambil barang biasa. Pasal 64 POJK 22/2023 mensyaratkan adanya wanprestasi yang terbukti, surat peringatan, dan sertifikat jaminan yang sesuai dengan jenis jaminannya. Pelaksanaan penarikan harus mengikuti ketentuan hukum, dituangkan dalam berita acara, serta disertai penjelasan mengenai sisa kewajiban, biaya, dan mekanisme penjualan agunan.
Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019 yang ditegaskan dalam Putusan Nomor 2/PUU-XIX/2021 tidak berarti semua eksekusi jaminan fidusia selalu harus melalui pengadilan. Bila debitur mengakui wanprestasi dan menyerahkan objek secara sukarela, pelaksanaan eksekusi dapat dilakukan sesuai ketentuan. Namun, apabila tidak ada kesepakatan mengenai wanprestasi dan debitur menolak menyerahkan objek secara sukarela, kreditur tidak boleh melakukan eksekusi paksa sendiri dan harus menempuh mekanisme pengadilan.
Karena itu, jangan menandatangani surat penyerahan sukarela ketika berada di bawah ancaman atau tekanan. Nyatakan keberatan secara tenang, dokumentasikan kejadian, dan segera hubungi perusahaan pembiayaan. Jika terdapat kekerasan, ancaman, perusakan, atau pengambilan paksa, minta bantuan keamanan atau kepolisian.
Utang Perdata dan Pelanggaran Penagihan Harus Dipisahkan
Utang pada dasarnya lahir dari hubungan perjanjian. Cara penagihan yang melanggar aturan dapat diadukan, tetapi tidak otomatis menghapus sisa pokok, bunga yang sah, atau kewajiban lain. Sebaliknya, keberadaan tunggakan juga tidak memberi hak kepada penagih untuk mengancam atau merendahkan konsumen.
Pembedaan ini penting agar laporan tidak dibaca sebagai upaya menghindari pembayaran. Jelaskan bahwa Anda mempersoalkan metode penagihan, identitas petugas, penyebaran data, atau penarikan barang tanpa prosedur. Jika mampu, ajukan permintaan restrukturisasi atau skema pembayaran melalui kanal resmi tanpa menyerahkan uang kepada rekening pribadi penagih.
Untuk memahami perbedaan jalur kontraktual dan dugaan kejahatan, baca perbedaan hukum pidana dan perdata. Jika tindakan penagih menimbulkan kerugian di luar pelaksanaan kontrak, kemungkinan gugatan perdata harus dinilai berdasarkan unsur dan bukti. Uraian lebih lanjut tersedia dalam artikel Pasal 1365 KUHPerdata tentang perbuatan melawan hukum.
Strategi Praktis: Pisahkan Sengketa Utang dari Pelanggaran Penagihan
Kesalahan paling umum dalam sengketa debt collector adalah mencampur dua isu menjadi satu. Konsumen merasa karena cara penagihan kasar maka utangnya otomatis hilang; sebaliknya penagih merasa karena utang memang ada maka semua metode tekanan menjadi sah. Keduanya keliru.
Hubungan utang-piutang harus dibaca dari kontrak, nilai pokok, pembayaran yang telah dilakukan, bunga atau biaya yang sah, serta kondisi wanprestasi. Sementara itu, perilaku penagih dinilai dari cara komunikasi, waktu penagihan, pihak yang dihubungi, ancaman, penggunaan data, tindakan fisik, dan prosedur eksekusi bila ada jaminan.
Dengan memisahkan dua ranah tersebut, pengaduan menjadi jauh lebih kuat. Anda dapat menyatakan bahwa Anda tidak menyangkal adanya hubungan kontraktual, tetapi mempersoalkan metode penagihan yang melanggar aturan. Posisi ini mengurangi risiko pengaduan dianggap semata-mata sebagai cara menghindari kewajiban.
Bagaimana Menulis Kronologi yang Kuat?
Kronologi yang baik tidak perlu panjang, tetapi harus presisi. Gunakan urutan waktu. Misalnya: pada tanggal tertentu Anda menerima telepon dari nomor tertentu; penagih menyebut nama perusahaan; pada pukul sekian ia menyampaikan kata-kata tertentu; setelah itu ia menghubungi atasan atau keluarga; pada tanggal berikutnya datang ke rumah; lalu terjadi tindakan tertentu.
Setiap peristiwa sebaiknya dihubungkan dengan satu bukti. Jika ada pesan WhatsApp, beri nama file sesuai tanggal. Jika ada CCTV, catat waktu persis kejadian. Jika ada saksi, tuliskan identitas dan apa yang benar-benar mereka lihat atau dengar.
Tanggal & waktu → siapa penagih → media/lokasi → apa yang dilakukan → siapa saksi → bukti → dampak/kerugian.
Hindari memasukkan kesimpulan seperti “ini pasti pemerasan” di bagian kronologi. Biarkan fakta berdiri sendiri. Kesimpulan hukum dapat ditempatkan setelah uraian fakta.
Bukti Digital: Simpan Versi Asli, Bukan Hanya Screenshot
Screenshot sangat berguna, tetapi file asli lebih bernilai. Untuk pesan, simpan percakapan lengkap. Untuk voice note, simpan file audio asli. Untuk email, simpan header bila memungkinkan. Untuk video, jangan dipotong sebelum membuat salinan cadangan.
Jika ada banyak telepon dalam satu hari, jangan hanya mencatat jumlah secara lisan. Simpan log panggilan. POJK 22/2023 memberikan ukuran yang cukup konkret terhadap penagihan terus-menerus dan mengganggu. Pola frekuensi dapat menjadi bukti penting.
Buat dua salinan bukti: satu salinan kerja dan satu salinan arsip. Salinan kerja boleh diberi tanda atau penjelasan, tetapi file arsip sebaiknya tetap utuh.
Penagihan ke Keluarga, Teman, dan Tempat Kerja
Salah satu bentuk tekanan paling efektif adalah mempermalukan konsumen di lingkungannya. Penagih menghubungi pasangan, orang tua, rekan kerja, HRD, bahkan tetangga. Untuk PUJK yang tunduk pada POJK 22/2023, penagihan tidak boleh dilakukan kepada pihak selain konsumen.
Pada LPBBTI, SEOJK 19/2025 juga secara tegas membatasi fungsi kontak darurat: hanya untuk mengonfirmasi keberadaan penerima dana dan bukan untuk penagihan. Jadi status “kontak darurat” tidak menjadikan orang tersebut pihak yang wajib membayar. citeturn820256search0turn820256search48
Jika keluarga atau kantor menerima pesan, minta mereka mengirimkan screenshot utuh kepada Anda dan tidak menghapusnya. Bukti dari pihak ketiga sering menjadi sangat penting karena menunjukkan penyebaran informasi tunggakan kepada orang lain.
Jika Penagih Datang ke Rumah
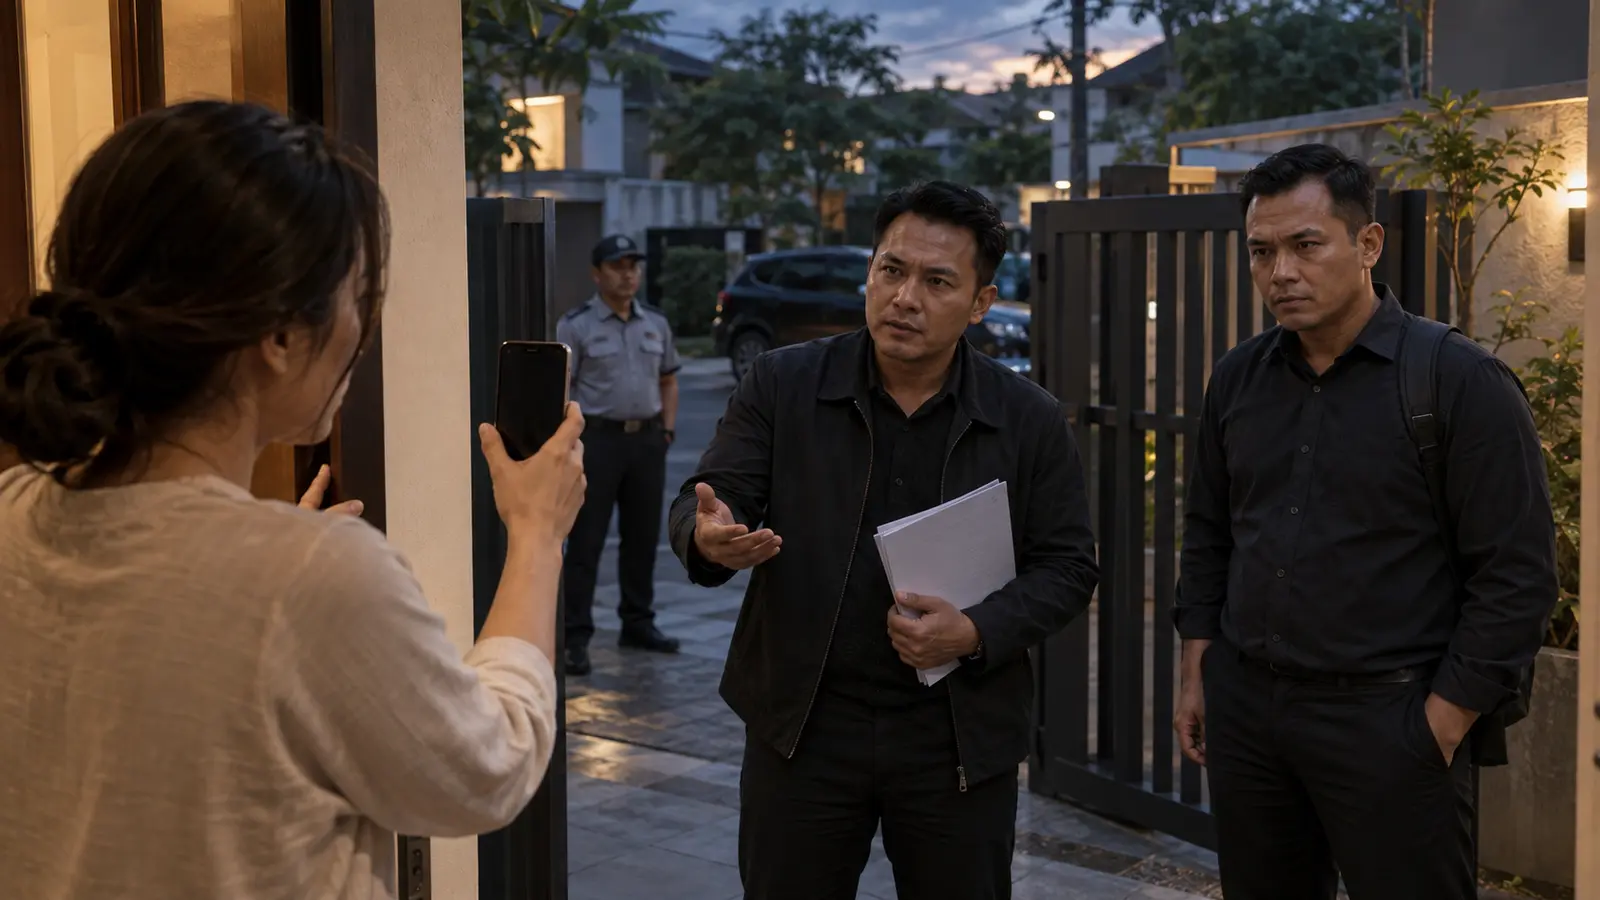
Kedatangan ke rumah tidak otomatis ilegal. Yang harus diperiksa adalah identitas penagih, waktu, cara berkomunikasi, tindakan yang dilakukan, serta apakah ia melakukan ancaman, paksaan, atau pengambilan barang tanpa prosedur.
Jangan mengizinkan akses ke bagian rumah yang tidak diperlukan. Jangan menyerahkan ponsel, kartu ATM, PIN, password, atau dokumen asli. Jika mereka meminta tanda tangan, baca dengan tenang dan jangan menandatangani bila Anda tidak memahami isinya.
Jika penagih bersikap agresif, panggil saksi, petugas keamanan, atau pengurus lingkungan. Bila terdapat ancaman nyata atau kekerasan, hubungi kepolisian. Tujuannya bukan menciptakan konfrontasi, tetapi menjaga keselamatan dan bukti.
Jika Penagih Mengaku Polisi, Jaksa, atau Pengadilan
Penyamaran sebagai aparat adalah tanda bahaya. Mintalah identitas, nomor surat, dan lembaga yang menerbitkan dokumen. Jangan memberikan uang atau menandatangani apa pun hanya karena seseorang menggunakan atribut yang tampak resmi.
Kreditur yang benar-benar menempuh jalur hukum akan menggunakan mekanisme hukum, bukan sekadar mengirim pesan dari nomor pribadi yang mengancam “akan menangkap besok”. Jika ada surat resmi, verifikasi ke instansi penerbit menggunakan kanal publik yang dapat diverifikasi.
Kapan Pengaduan ke OJK Lebih Tepat daripada Laporan Polisi?
Jika persoalannya adalah pelanggaran tata cara penagihan oleh perusahaan jasa keuangan legal—misalnya frekuensi berlebihan, waktu tidak sesuai, menghubungi pihak lain, petugas tidak jelas, atau prosedur pengaduan diabaikan—jalur perusahaan dan OJK biasanya menjadi langkah utama.
Jika ada kekerasan, ancaman kekerasan, pemerasan, perusakan, pengambilan paksa, atau dugaan tindak pidana lain, kepolisian menjadi relevan. Kedua jalur dapat berjalan paralel karena objeknya berbeda.
Jangan menganggap bahwa melapor ke OJK berarti polisi tidak boleh menerima laporan, atau sebaliknya. OJK menilai kepatuhan sektor jasa keuangan; polisi menilai dugaan tindak pidana.
Kapan LAPS SJK Dapat Dipertimbangkan?
LAPS SJK berfungsi untuk penyelesaian sengketa sektor jasa keuangan secara nonlitigasi setelah upaya penyelesaian internal dilakukan. Jalur ini lebih relevan untuk sengketa perdata seperti nilai kewajiban, pelaksanaan kontrak, restrukturisasi, atau perselisihan atas layanan PUJK.
LAPS SJK bukan pengganti proses pidana. Jika seseorang memukul, mengancam, atau merusak barang, mediasi perdata tidak menghapus hak untuk melaporkan dugaan pidana.
Penarikan Kendaraan: Jangan Terjebak Dua Ekstrem
Ada dua kesalahpahaman yang sama-sama berbahaya. Pertama, anggapan bahwa debt collector boleh menarik kendaraan kapan saja selama ada tunggakan. Kedua, anggapan bahwa kendaraan tidak pernah boleh dieksekusi tanpa putusan pengadilan.
Putusan MK mengenai fidusia menempatkan titik penting pada ada atau tidaknya kesepakatan mengenai wanprestasi dan kesediaan debitur menyerahkan objek secara sukarela. Jika wanprestasi tidak diakui dan debitur menolak menyerahkan objek secara sukarela, kreditur tidak boleh melakukan eksekusi paksa sendiri. Mekanisme pengadilan menjadi relevan.
Karena itu, bila Anda tidak sepakat dengan dasar wanprestasi atau keberatan menyerahkan kendaraan, nyatakan secara jelas dan dokumentasikan. Jangan menandatangani “penyerahan sukarela” bila sebenarnya dilakukan di bawah tekanan.
Restrukturisasi Tidak Sama dengan Mengakui Semua Tagihan
Meminta restrukturisasi bukan berarti Anda harus menerima seluruh hitungan yang diberikan penagih. Anda tetap dapat meminta rincian pokok, bunga, denda, biaya penagihan, dan dasar setiap komponen.
Komunikasikan permohonan restrukturisasi melalui kanal resmi perusahaan, bukan rekening pribadi penagih. Pembayaran juga sebaiknya dilakukan ke kanal resmi perusahaan agar dapat dibuktikan.
Dalam banyak kasus, penyelesaian utang yang tertib justru memperkuat posisi Anda saat mempersoalkan tindakan penagih. Anda menunjukkan itikad untuk menyelesaikan kewajiban sambil tetap menjaga hak konsumen.
Studi Kasus 1: Penagih Menghubungi HRD
Seorang konsumen menunggak pembiayaan. Penagih kemudian menghubungi HRD perusahaan dan menyampaikan jumlah tunggakan sambil meminta HRD menekan konsumen agar membayar.
Masalah hukumnya bukan semata apakah konsumen menunggak. Perlu dinilai apakah penyebaran informasi tunggakan kepada pihak ketiga melanggar ketentuan penagihan dan pelindungan data. Bukti utama adalah pesan ke HRD, identitas pengirim, dan hubungan penagih dengan PUJK.
Studi Kasus 2: Penagih Datang dan Mengancam
Penagih datang ke rumah pada sore hari, menunjukkan surat tugas, tetapi kemudian mengancam akan “membuat masalah” jika pembayaran tidak dilakukan hari itu juga. Konsumen merekam sebagian percakapan dan memiliki dua saksi.
Surat tugas tidak melegalkan ancaman. Konsumen dapat mengadukan metode penagihan kepada perusahaan dan OJK, dan bila isi ancamannya memenuhi unsur dugaan tindak pidana, dapat mempertimbangkan laporan ke polisi.
Studi Kasus 3: Penarikan Kendaraan di Jalan
Penagih menghentikan konsumen di jalan dan meminta kendaraan diserahkan. Konsumen tidak mengakui wanprestasi sesuai cara yang dinyatakan penagih dan menolak menyerahkan kendaraan secara sukarela.
Dalam kondisi seperti ini, tindakan harus dilihat bersama perjanjian, sertifikat fidusia, surat peringatan, dan prinsip putusan MK. Konsumen sebaiknya tidak melakukan perlawanan fisik, tetapi dapat menyatakan penolakan, memanggil saksi atau polisi untuk menjaga ketertiban, dan mendokumentasikan seluruh peristiwa.
Studi Kasus 4: Pinjaman Ilegal dan Teror Kontak
Korban meminjam dari aplikasi yang tidak terdaftar di OJK. Beberapa hari kemudian, puluhan kontak menerima pesan yang berisi foto korban dan tuduhan mempermalukan.
Dalam kasus ini, verifikasi legalitas platform tetap penting, tetapi fokus penanganan bergeser ke penyalahgunaan data, ancaman, dan pola intimidasi. Jalur Satgas PASTI dan kepolisian dapat lebih relevan daripada mekanisme pengaduan PUJK biasa.
Untuk pembahasan khusus mengenai pinjaman ilegal, baca Hukum Pinjol Ilegal 2026: Hak Debitur & Cara Hadapi DC.
Hak Debitur Bukan Hak untuk Menghindari Kewajiban
Perlindungan konsumen tidak boleh disalahartikan sebagai perlindungan terhadap wanprestasi yang disengaja. Debitur tetap harus beritikad baik, memberikan informasi yang benar, dan memenuhi kewajiban sesuai kemampuan serta perjanjian yang sah.
Hak debitur adalah diperlakukan secara manusiawi, mendapat informasi yang benar, tidak dipermalukan, tidak diteror, tidak dipaksa dengan kekerasan, dan memperoleh jalur pengaduan yang efektif. Hak tersebut berdampingan dengan kewajiban pembayaran.
Checklist Sebelum Membuat Pengaduan
- Sudahkah Anda memastikan nama PUJK dan status legalitasnya?
- Apakah identitas penagih dan surat tugas telah dicatat?
- Apakah bukti pesan, telepon, CCTV, atau saksi sudah diamankan?
- Apakah kronologi ditulis berdasarkan tanggal dan waktu?
- Apakah pengaduan internal sudah memiliki nomor registrasi?
- Apakah Anda meminta jawaban tertulis dari perusahaan?
- Apakah ada pihak ketiga yang ikut ditagih atau dipermalukan?
- Apakah ada ancaman, kekerasan, perusakan, atau pengambilan paksa?
- Apakah ada penyebaran data pribadi?
- Apakah sengketa juga menyangkut jumlah utang atau restrukturisasi?
Internal Link: Pahami Jalur Hukum Terkait
Jika tindakan penagih menimbulkan kerugian di luar kontrak, baca Pasal 1365 KUHPerdata tentang Perbuatan Melawan Hukum. Untuk memahami perbedaan pertanggungjawaban pidana dan perdata, lihat Perbedaan Hukum Pidana dan Perdata. Jika persoalannya berkaitan dengan penipuan sejak awal, lihat juga Pasal 378 KUHP dan unsur penipuan.
Kesalahan yang Perlu Dihindari
- Membalas ancaman dengan ancaman atau kekerasan.
- Meneriakkan tuduhan “perampok” tanpa memahami keadaan dan unsur perbuatannya.
- Menyerahkan OTP, PIN, kata sandi, foto kartu bank, atau data autentikasi kepada penagih.
- Membayar ke rekening pribadi tanpa verifikasi dan bukti resmi.
- Menandatangani surat penyerahan sukarela atau pengakuan baru ketika berada di bawah tekanan.
- Mengedit, memotong, atau menghapus bukti asli setelah membuat tangkapan layar.
- Menyebarkan wajah, KTP, alamat, atau data pribadi penagih di media sosial.
- Mengirim satu laporan yang sama ke semua instansi tanpa menyesuaikan kewenangan.
- Menganggap laporan pasti menghasilkan penjara, pencabutan izin, atau penghapusan utang.
Format Surat Pengaduan yang Efektif
Surat pengaduan tidak perlu dipenuhi istilah hukum. Yang terpenting adalah struktur dan permintaan yang jelas. Judul dapat menggunakan “Pengaduan atas Dugaan Pelanggaran Tata Cara Penagihan”. Setelah identitas, cantumkan nomor kontrak, nama produk, nama perusahaan, dan nomor pengaduan sebelumnya jika ada.
Bagian kronologi sebaiknya disusun singkat. Setelah itu tuliskan tindakan yang dipersoalkan, bukti terlampir, serta apa yang Anda minta dari perusahaan. Misalnya: penghentian kontak kepada pihak ketiga, verifikasi petugas, koreksi data, investigasi internal, penjelasan tertulis, atau penjadwalan restrukturisasi melalui kanal resmi.
Jangan memasukkan ancaman seperti “kalau tidak selesai saya viralkan”. Pengaduan yang profesional lebih sulit diabaikan dan lebih mudah digunakan jika perlu diekskalasi ke OJK, LAPS SJK, atau pengadilan.
Apa Hasil yang Realistis dari Sebuah Pengaduan?
Pengaduan yang baik tidak selalu berakhir dengan pencabutan izin atau pidana. Hasil yang realistis dapat berupa klarifikasi identitas penagih, penghentian metode penagihan tertentu, permintaan maaf, koreksi data, investigasi internal, penjadwalan ulang komunikasi, restrukturisasi, atau sanksi internal kepada petugas.
OJK dapat menilai kepatuhan PUJK dan menjatuhkan sanksi administratif sesuai kewenangannya. Polisi menilai apakah terdapat dugaan tindak pidana. LAPS SJK menangani sengketa perdata tertentu. Setiap jalur memiliki fungsi berbeda, sehingga ukuran keberhasilannya juga berbeda.
Mitos dan Fakta tentang Debt Collector
| Mitos | Fakta |
|---|---|
| Debt collector tidak boleh datang ke rumah. | Penagihan di alamat konsumen dapat dilakukan, tetapi waktunya, caranya, dan perilakunya dibatasi. |
| Kalau ada surat tugas, penagih boleh melakukan apa saja. | Tidak. Surat tugas tidak melegalkan ancaman, kekerasan, tindakan mempermalukan, atau eksekusi paksa yang melanggar hukum. |
| Melapor ke polisi otomatis menghapus utang. | Tidak. Dugaan pidana dan kewajiban kontraktual adalah dua isu berbeda. |
| Kontak darurat boleh ditagih. | Untuk LPBBTI legal, kontak darurat hanya untuk konfirmasi keberadaan, bukan penagihan. |
| Semua penarikan kendaraan wajib lewat pengadilan. | Tidak selalu. Titik pentingnya adalah wanprestasi dan penyerahan sukarela; bila diperselisihkan dan objek tidak diserahkan sukarela, eksekusi paksa sendiri tidak dibenarkan. |
Pertanyaan yang Sering Diajukan
Apakah debt collector boleh datang ke rumah?
Boleh melakukan penagihan di alamat penagihan atau domisili konsumen sepanjang mematuhi batas waktu dan perilaku dalam POJK 22/2023. Kedatangan itu tidak memberi hak untuk masuk paksa, mengancam, mempermalukan, atau mengambil barang tanpa prosedur.
Bolehkah debt collector menghubungi keluarga atau kantor?
Penagihan tidak boleh dilakukan kepada pihak selain konsumen. Bila penagih menyampaikan tunggakan kepada keluarga, rekan kerja, atasan, atau kontak telepon untuk menekan atau mempermalukan konsumen, simpan bukti dan masukkan peristiwa tersebut dalam pengaduan.
Berapa kali debt collector boleh menghubungi dalam sehari?
POJK melarang penagihan yang dilakukan secara terus-menerus dan mengganggu. Penjelasannya menyebut lebih dari tiga kali dalam satu hari sebagai penagihan terus-menerus. Catat setiap panggilan atau pesan beserta waktunya.
Apakah laporan ke OJK harus didahului pengaduan ke perusahaan?
Untuk sengketa dengan PUJK, pengaduan tertulis kepada perusahaan penting karena sengketa didefinisikan sebagai perselisihan yang telah melalui proses penyelesaian pengaduan oleh PUJK. Nomor registrasi dan tanggapan perusahaan juga diperlukan untuk menunjukkan upaya penyelesaian internal. Dugaan tindak pidana atau bahaya langsung dapat dilaporkan ke polisi tanpa menunggu proses administratif selesai.
Apakah polisi dapat menarik kendaraan untuk perusahaan pembiayaan?
Kepolisian dapat menjaga keamanan dan ketertiban, tetapi bukan pelaksana eksekusi perdata untuk kreditur. Keabsahan eksekusi jaminan harus dinilai berdasarkan status wanprestasi, sertifikat jaminan, penyerahan sukarela, dan mekanisme hukum yang berlaku.
Apakah utang hilang setelah debt collector dilaporkan?
Tidak otomatis. Laporan menilai cara penagihan atau dugaan pelanggaran. Kewajiban kontraktual tetap harus diperiksa berdasarkan perjanjian, pembayaran yang telah dilakukan, legalitas pemberi pinjaman, serta aturan yang berlaku.
Kapan Sebaiknya Menggunakan Advokat?
Tidak setiap sengketa penagihan membutuhkan advokat. Jika masalahnya hanya kesalahan komunikasi yang dapat diselesaikan melalui layanan pengaduan perusahaan, konsumen dapat menempuhnya sendiri. Namun pendampingan hukum menjadi lebih penting ketika terdapat ancaman fisik, penyebaran data pribadi, penarikan agunan yang diperselisihkan, nilai utang besar, sengketa perhitungan, atau perusahaan tidak merespons pengaduan secara memadai.
Advokat dapat membantu memilah jalur yang tepat. Tidak semua masalah harus dibawa ke polisi. Tidak semua masalah pula cukup diselesaikan di OJK. Dalam perkara tertentu, strategi terbaik justru kombinasi antara pengaduan administratif, negosiasi restrukturisasi, somasi, laporan pidana, atau gugatan perdata.
Pendampingan juga penting saat konsumen diminta menandatangani dokumen baru. Restrukturisasi, penyerahan sukarela, pengakuan utang, atau perubahan jadwal pembayaran dapat membawa konsekuensi hukum yang panjang. Dokumen sebaiknya dibaca sebelum ditandatangani, bukan setelah sengketa muncul.
Peta Keputusan Sederhana
Jika hanya ada tunggakan dan penagihan normal: komunikasikan melalui kanal resmi dan bahas pembayaran atau restrukturisasi.
Jika penagihan melanggar etika atau POJK: adukan ke PUJK, simpan nomor registrasi, lalu eskalasi ke OJK bila tidak selesai.
Jika ada sengketa perdata yang belum selesai: pertimbangkan LAPS SJK atau pengadilan setelah proses internal.
Jika ada ancaman, kekerasan, pemerasan, perusakan, atau pengambilan paksa: amankan bukti dan pertimbangkan laporan polisi.
Jika pemberi pinjaman ternyata ilegal: gunakan jalur Satgas PASTI dan, bila ada dugaan pidana, kepolisian.
Sebelum mengirim pengaduan, baca ulang dokumen dari sudut pandang petugas yang tidak mengenal perkara Anda. Pastikan mereka dapat menjawab lima pertanyaan hanya dari berkas: siapa penagihnya, siapa perusahaan pemberi tugasnya, kapan kejadian berlangsung, tindakan apa yang dipersoalkan, dan bukti apa yang mendukung. Jika lima unsur itu jelas, kualitas pengaduan akan jauh lebih kuat daripada surat panjang yang dipenuhi emosi tetapi miskin fakta.
Untuk kepentingan pembuktian, jangan lupa mencatat juga respons perusahaan setelah pengaduan dikirim. Jawaban yang tidak menjawab substansi, keterlambatan respons, atau penolakan tanpa pemeriksaan dapat menjadi bagian penting ketika perkara diekskalasi. Simpan email, nomor tiket, nama petugas, dan tanggal setiap komunikasi. Dokumentasi setelah pengaduan sama pentingnya dengan dokumentasi saat intimidasi terjadi.
Semakin rapi bukti dan administrasinya, semakin mudah lembaga berwenang menilai inti persoalan tanpa tersesat oleh konflik narasi para pihak.
Kesimpulan
Cara melaporkan debt collector yang mengintimidasi harus dilakukan dengan tenang dan terukur. Lindungi diri, verifikasi identitas penagih, simpan bukti asli, buat kronologi, lalu ajukan pengaduan tertulis kepada PUJK. Jika tidak selesai, eskalasi melalui APPK atau Kontak OJK 157 dan pertimbangkan LAPS SJK untuk sengketa perdata yang memenuhi syarat.
Gunakan AFPI hanya untuk fintech lending anggota asosiasi, Satgas PASTI untuk entitas ilegal, dan Bank Indonesia hanya untuk aktivitas dalam kewenangannya. Untuk ancaman, kekerasan, perusakan, penyebaran data secara melawan hukum, atau pengambilan paksa, sampaikan fakta dan bukti kepada SPKT; gunakan Polri 110 apabila keselamatan sedang terancam.
Setiap perkara memiliki kontrak, pelaku, bukti, dan akibat yang berbeda. Karena itu, pasal pidana, gugatan perdata, serta strategi penyelesaian utang harus ditentukan setelah dokumen dan kronologi diperiksa secara menyeluruh.